
ارزیابی داراییهای بیولوژیکی در صنعت کشاورزی؛ راهنمای جامع استاندارد ۲۶، ارزشگذاری و ثبتهای مالی
حسابداری در صنعت کشاورزی، باغبانی و دامپروری تفاوت بنیادینی با سایر صنایع تولیدی یا بازرگانی دارد. در یک کارخانه صنعتی، ماشینآلات با گذشت زمان مستهلک شده و ارزش دفتری آنها کاهش مییابد؛ اما در یک بنگاه کشاورزی یا دامپروری، نهال یکساله پسته پس از چند سال آبیاری و مراقبت به درختی بارور و ارزشمند تبدیل میشود، یا یک گوساله تازه متولدشده با گذشت زمان وزن میگیرد، شیر تولید میکند یا زایش مجدد انجام میدهد.
به این فرآیند دگرگونی طبیعی، «دگرگونی زیستی» (Biological Transformation) گفته میشود. رشد، زوال، تولید و تکثیر موجودات زنده سبب میشود که روشهای سنتی حسابداری مبتنی بر «بهای تمامشده تاریخی» نتوانند تصویر درستی از ثروت و سودآوری واقعی بنگاه ارائه دهند. از این رو، ارزیابی داراییهای بیولوژیکی در صنعت کشاورزی به یکی از کلیدیترین و حساسترین مباحث استانداردهای مالی (استاندارد ۲۶ ایران و IAS 41 بینالمللی) تبدیل شده است.
در این مقاله راهنما، با زبانی شفاف و کاربردی، کلیه ابعاد ارزیابی، مدلهای ارزشگذاری، ثبتهای دفتر روزنامه، ریسکهای اجرایی و نکات مالیاتی ایران را بررسی میکنیم.
آنچه در این مقاله میخوانید
داراییهای بیولوژیکی (زیستی) چیست؟ تعاریف و قلمرو استاندارد
طبق استاندارد حسابداری شماره ۲۶ ایران و استاندارد بینالمللی IAS 41 (Agriculture)، دارایی بیولوژیکی عبارت است از: گیاه یا حیوان زنده تحت مالکیت یا کنترل واحد تجاری.
برای درک صحیح نحوه ارزیابی و گزارشگری، باید مرز میان سه مفهوم اساسی زیر شفاف باشد:
- دارایی زیستی (Biological Asset): خود موجود زنده در طول حیات (مانند درخت نخل، بوته گل رز، گاو شیری یا گوسفند).
- تولید کشاورزی در زمان برداشت (Agricultural Produce): محصول جداشده از دارایی زیستی در لحظه برداشت (مانند خرمای چیدهشده، گل چیدهشده، شیر خام یا پشم چیدهشده).
- محصول فرآوریشده بعد از برداشت (Processed Product): محصولی که پس از نقطه برداشت وارد فرآیند صنعتی و تبدیلی میشود (مانند شیره خرما، عطر گلاب، پنیر و ماست، یا پارچه پشمی).
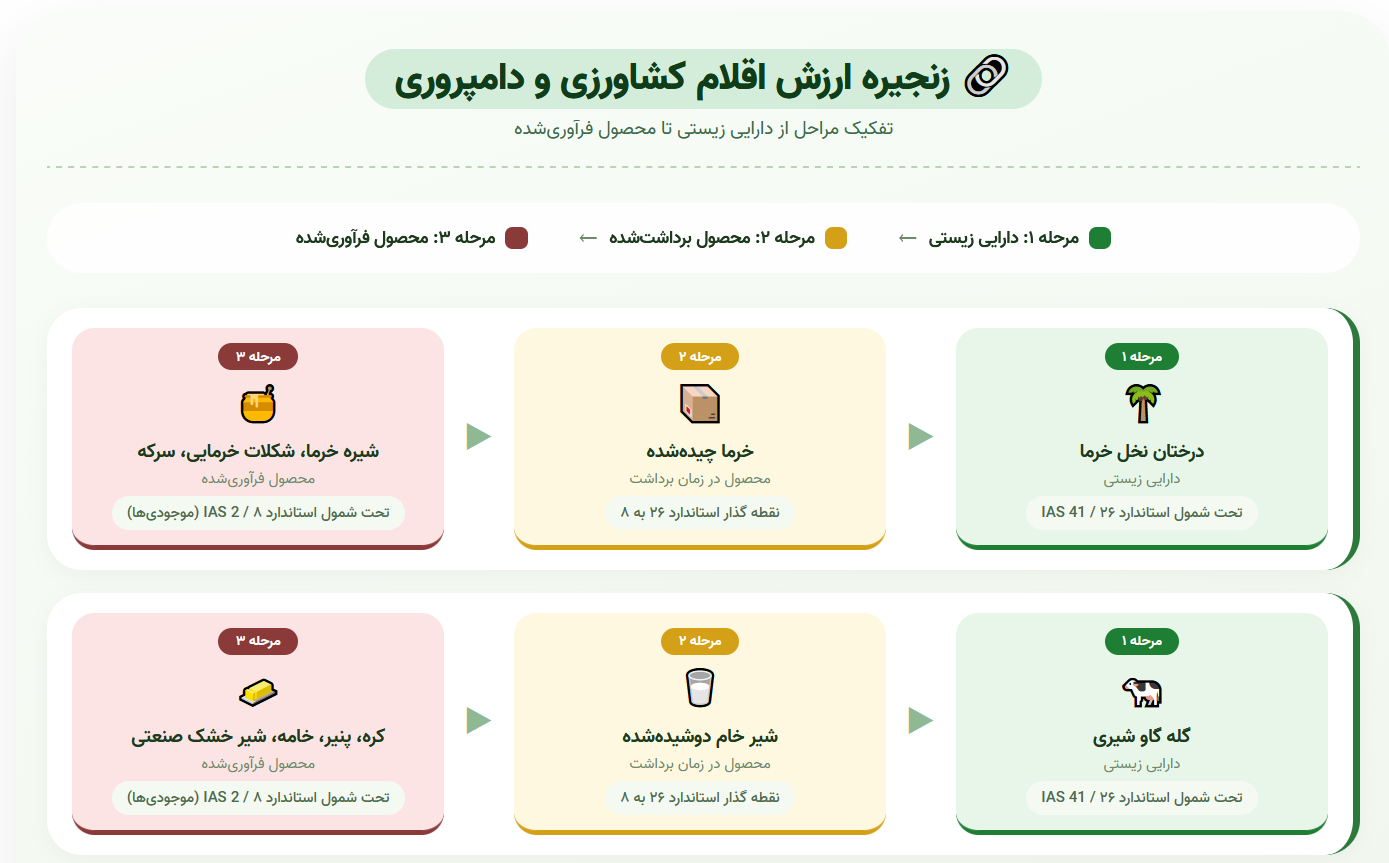
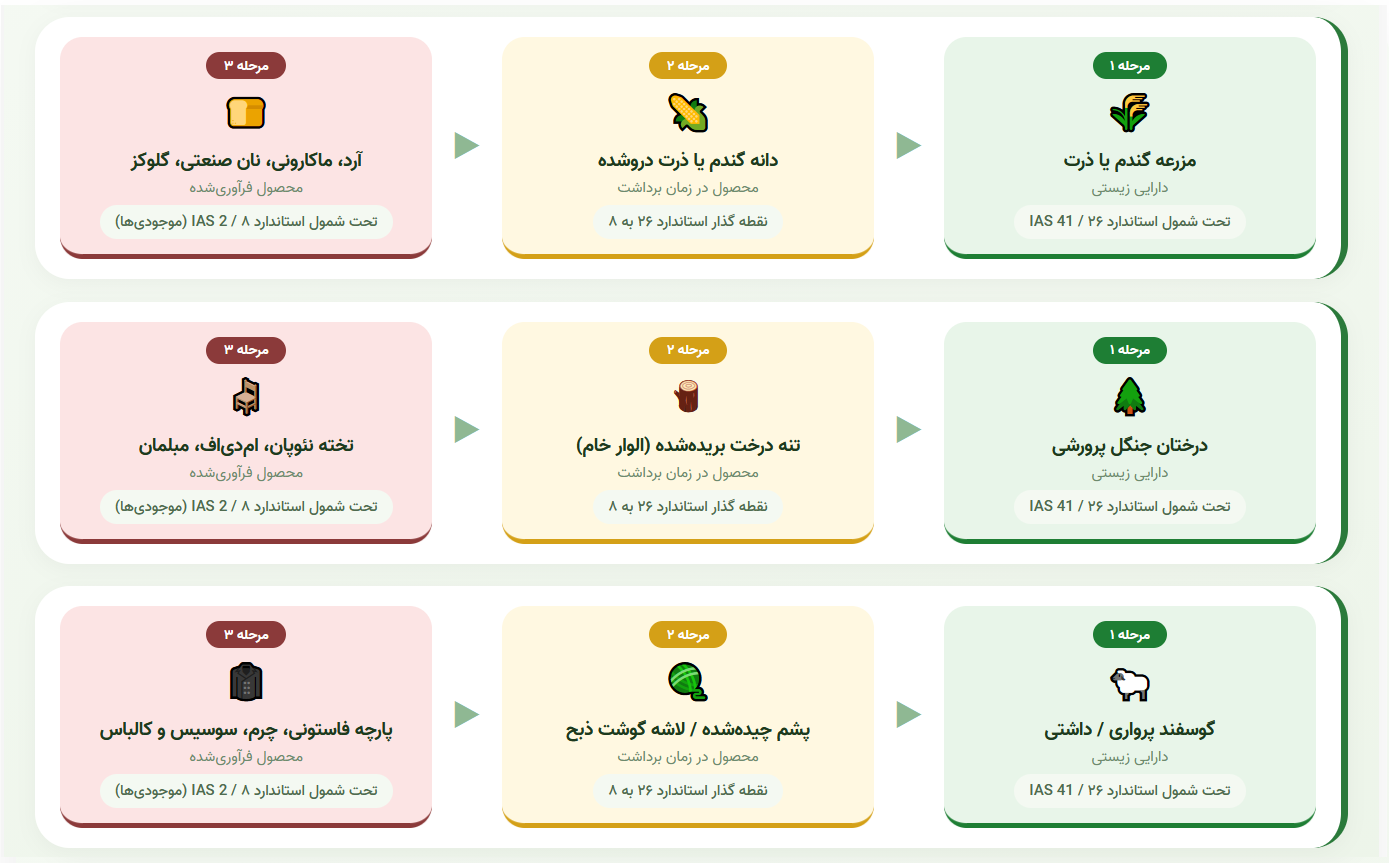
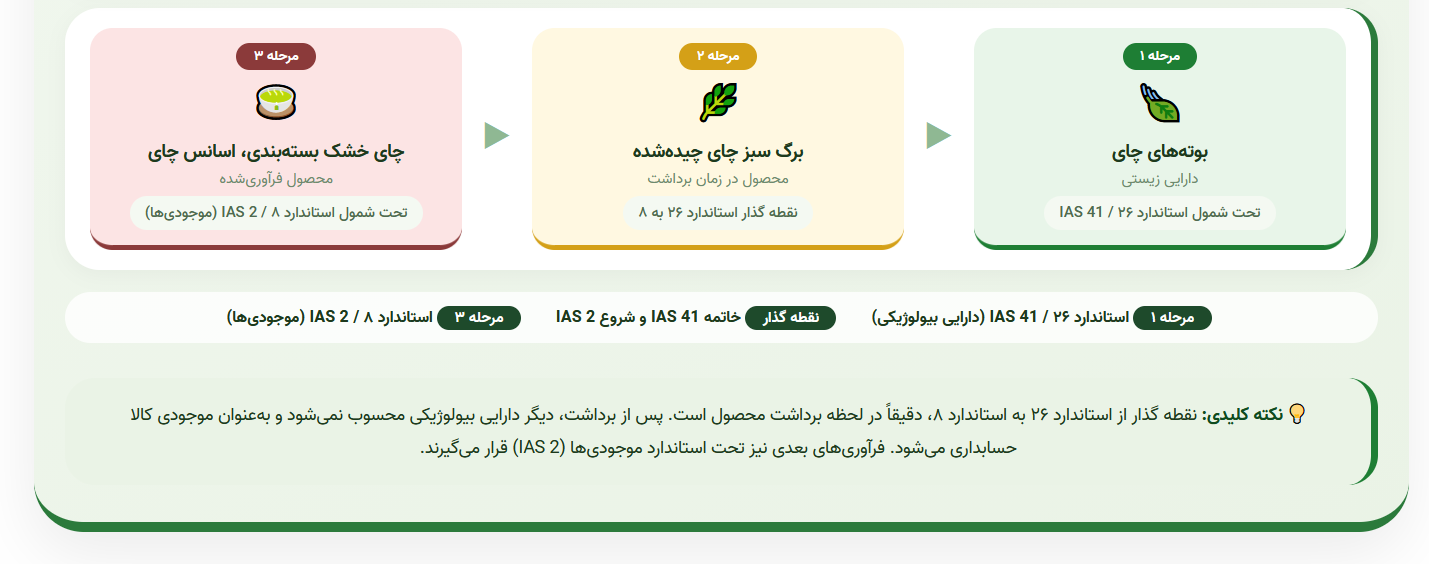
تفکیک زنجیره ارزش اقلام کشاورزی و دامپروری
| دارایی زیستی (تحت شمول استاندارد ۲۶ / IAS 41) | محصول در زمان برداشت (نقطه گذار استاندارد ۲۶ به ۸) | محصول فرآوریشده (تحت شمول استاندارد ۸ / IAS 2 – موجودیها) |
|---|---|---|
| درختان نخل خرما | خرمای چیدهشده در نخلستان | شیره خرما، شکلات خرمایی و سرکه |
| گله گاو شیری | شیر خام دوشیدهشده | کره، پنیر، خامه و شیر خشک صنعتی |
| مزرعه گندم یا ذرت | دانه گندم درو شده در مزرعه | آرد، ماکارونی، نان صنعتی و گلوکز |
| درختان جنگل پرورشی | تنه درخت بریدهشده (الوار خام) | تخته نئوپان، امدیاف و مبلمان |
| گوسفند پرواری / داشتی | پشم چیدهشده / لاشه گوشت ذبح | پارچه فاستونی، چرم و سوسیس و کالباس |
| بوتههای چای | برگ سبز چای چیدهشده | چای خشک بستهبندی و اسانس چای |
دستهبندی حیاتی: داراییهای زیستی مولد در برابر غیرمولد
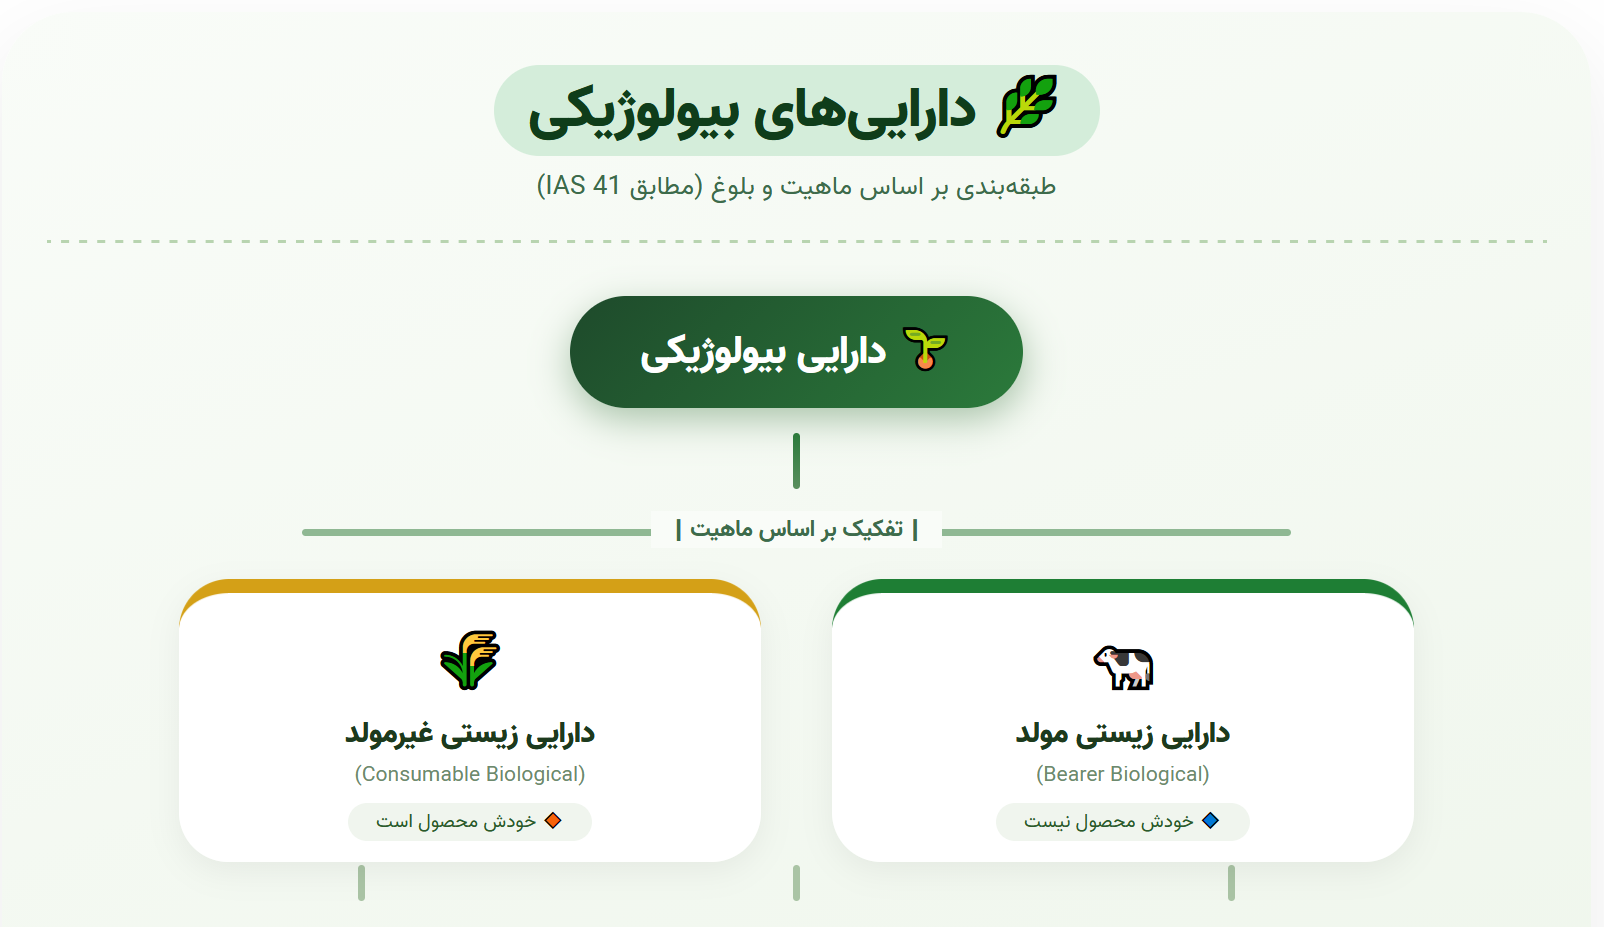
ارزیابی داراییهای بیولوژیکی بر اساس نحوه کاربری اقتصادی به دو طبقه بنیادین تقسیم میشود:
۱. داراییهای زیستی مولد (Bearer Biological Assets)
داراییهایی هستند که با حفظ حیات خود برای دورههای متوالی محصول کشاورزی یا نوزاد تولید میکنند و خود دارایی به قصد فروش نگهداری نمیشود.
- مثالها: درختان میوه بارور (سیب، مرکبات، گردو)، گاوهای شیری، گوسفندان داشتی جهت پشم و تولید مثل، بوتههای مو (انگور).
۲. داراییهای زیستی غیرمولد (Consumable Biological Assets)
داراییهایی هستند که تنها یکبار برداشت میشوند یا قرار است به عنوان دارایی زیستی یا محصول گوشتی فروخته شوند و با برداشت آنها، حیات دارایی به پایان میرسد.
- مثالها: مزارع گندم، ذرت و صیفیجات، گوسالهها و برههای پرواری گوشتی، جوجههای گوشتی، درختان پرورشی به منظور تولید چوب (الوار).
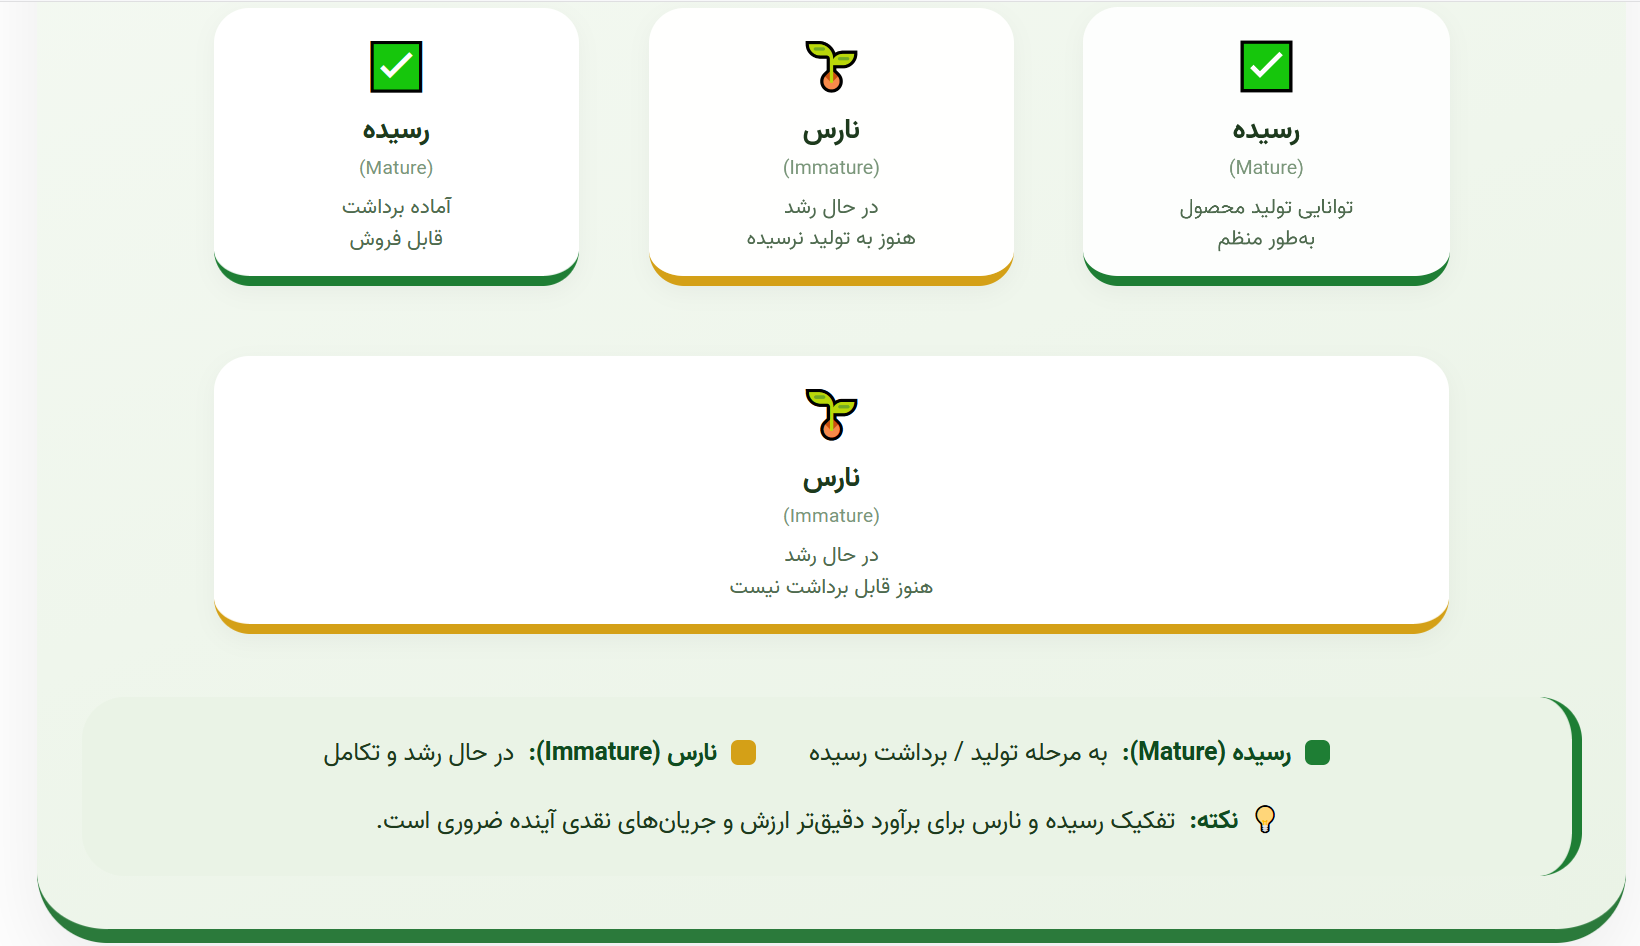
تقسیمبندی ثانویه بر اساس وضعیت بلوغ:
- رسیده (Mature): دارایی که به شرایط برداشت رسیده است (در غیرمولدها) یا توانایی باردهی و تولید اقتصادی مستمر را به دست آورده است (در مولدها).
- نارس (Immature): نهالها و دامهای جوانی که هنوز به سن بلوغ، وزن ایدهآل یا مرحله باردهی اقتصادی نرسیدهاند.
اقلام مستثنیشده از استاندارد ۲۶
طبق نص صریح استاندارد، داراییهای زیر از دایره استاندارد ۲۶ کشاورزی خارج هستند:
- زمینهای کشاورزی و مراتع: مطابق با استاندارد حسابداری ۱۱ (داراییهای ثابت مشهود) شناسایی میشوند و استهلاکپذیر نیستند.
- داراییهای نامشهود مرتبط (مانند حقآبه و سهمیه بهرهبرداری از چاه): مشمول استاندارد حسابداری ۱۷ (داراییهای نامشهود) هستند.
- فرآوری محصولات کشاورزی پس از زمان برداشت: مشمول استاندارد حسابداری ۸ (حسابداری موجودی مواد و کالا) میباشند.
رویکردها و مدلهای ارزیابی و ارزشگذاری داراییهای بیولوژیکی
سنگبنای حسابداری کشاورزی نوین، بازتاب ارزش واقعی داراییها از طریق سنجشهای دورهای است. در این چارچوب دو مدل اصلی و استثنا وجود دارد:
۱. مدل ارزش منصفانه کسر مخارج برآوردی فروش (روش اصلی)
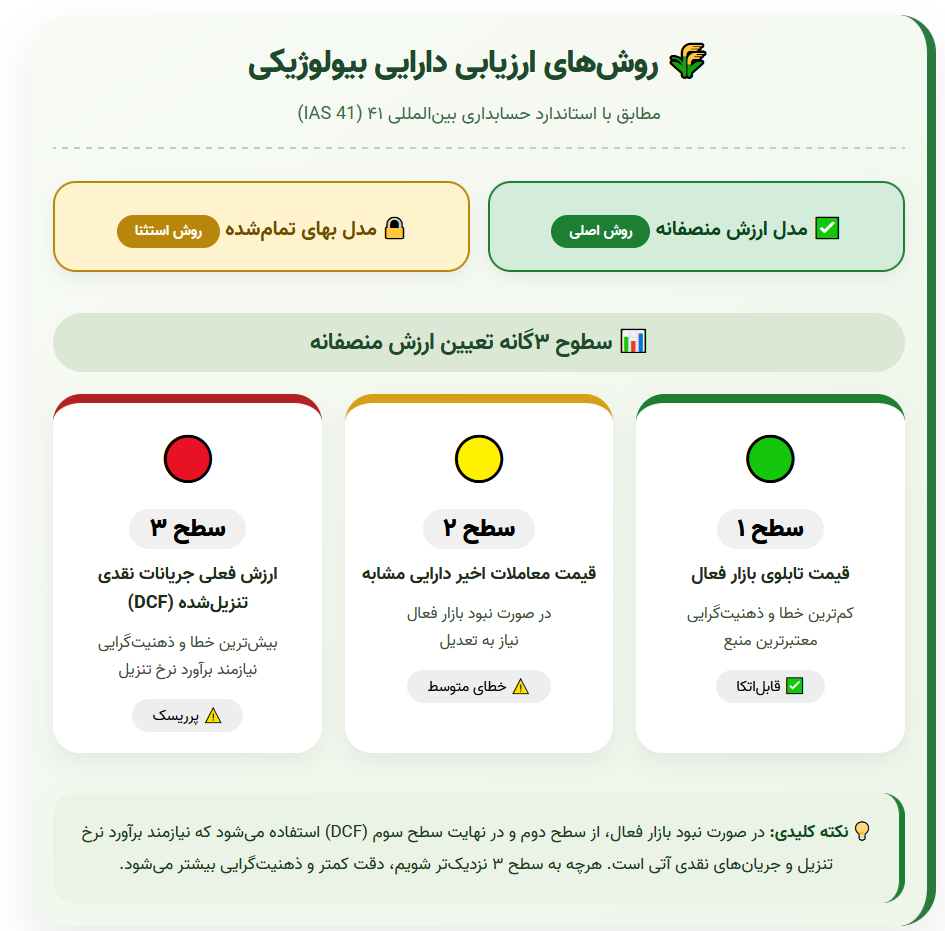
قاعده بنیادین استاندارد این است که داراییهای زیستی در زمان شناخت اولیه و در پایان هر دوره مالی باید بر مبنای ارزش منصفانه پس از کسر مخارج برآوردی زمان فروش اندازهگیری شوند:
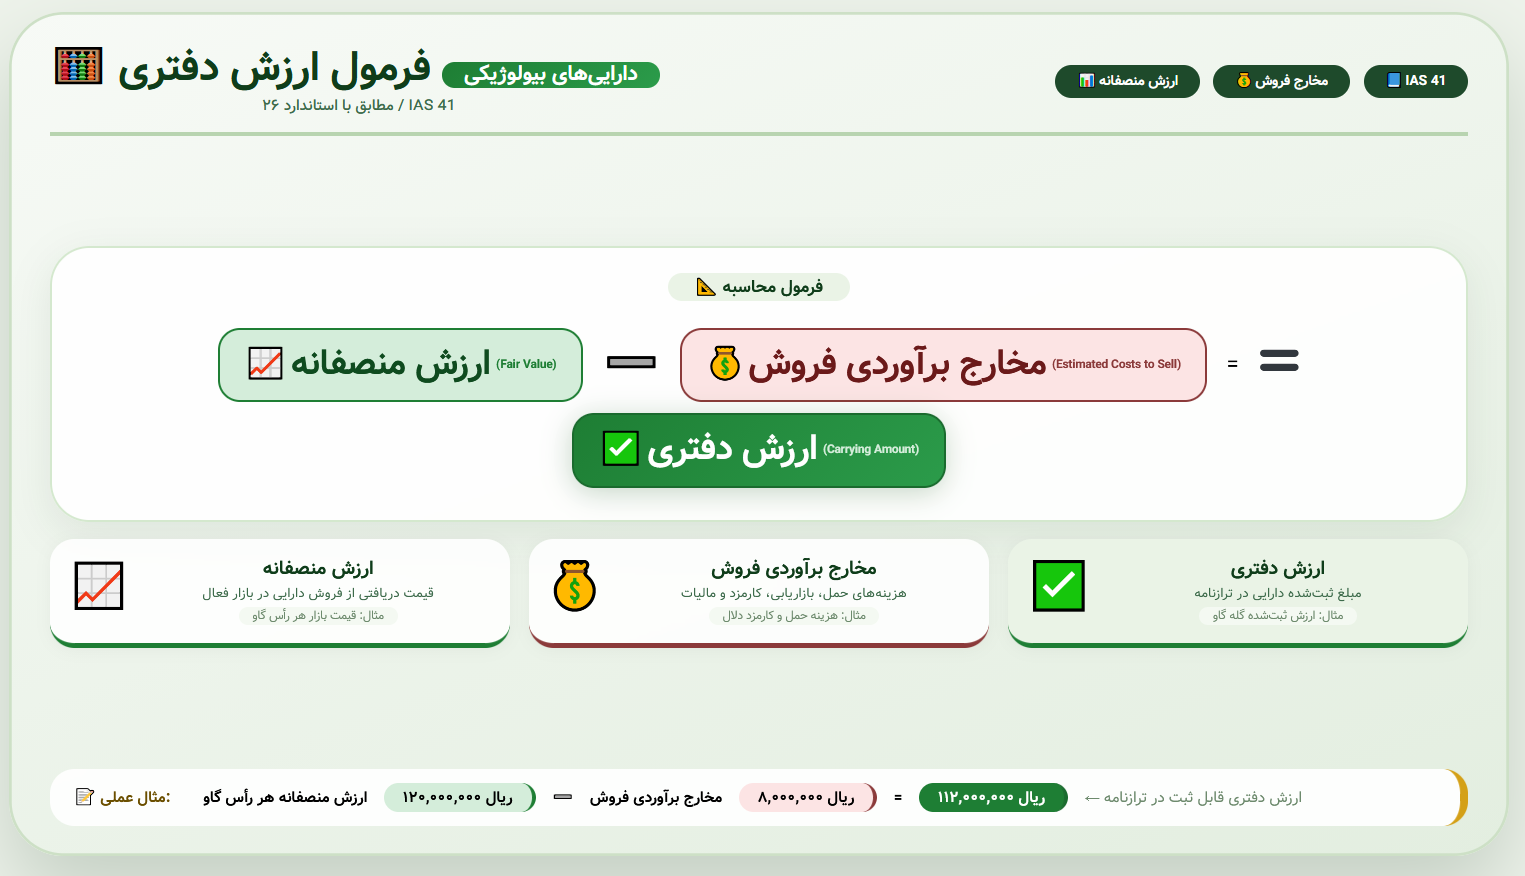
مخارج برآوردی زمان فروش شامل چیست؟
- کمیسیون و کارمزد دلالان و کارگزاران میادین دام و ترهبار
- عوارض قانونی و مالیاتهای غیرقابل استرداد انتقال مالکیت
- هزینههای حملونقل دارایی زیستی تا نزدیکترین بازار رسمی فعال
نکته مهم: هزینههای حملونقل و سایر مخارج لازم برای رساندن دارایی به بازار جزء مخارج فروش کسر میگردد، اما هزینههای تأمین مالی و مالیات بر درآمد از ارزش منصفانه کسر نمیشود.
۲. سطوح سهگانه تعیین ارزش منصفانه در عمل
هنگام ارزیابی در دنیای واقعی، حسابداران با سه سناریو روبهرو هستند:
- سطح اول – قیمت بازار فعال (Active Market): اگر برای دارایی زیستی یک بازار با معاملات روزانه، شفاف و در دسترس وجود داشته باشد (مانند تابلوی معاملات میادین دام زنده یا بورس کالای کشاورزی)، قیمت روز آن بازار ملاک قطعی است.
- سطح دوم – قیمت معاملات اخیر یا داراییهای مشابه: در غیاب بازار فعال، از قیمت آخرین معاملات انجامشده در منطقه استفاده میشود، مشروط بر اینکه در فاصله زمانی معامله تا پایان سال مالی تغییرات اقتصادی بااهمیتی رخ نداده باشد.
- سطح سوم – روش تنزیل جریانهای نقدی آتی (Discounted Cash Flows – DCF): این روش بهویژه برای باغات پسته، زیتون، نخلستانها و جنگلهای پرورشی کاربرد دارد که بازار فعال آماده برای خرید و فروش درخت سرپا ندارند.
فرمول مدل تنزیل جریان نقدی (DCF):
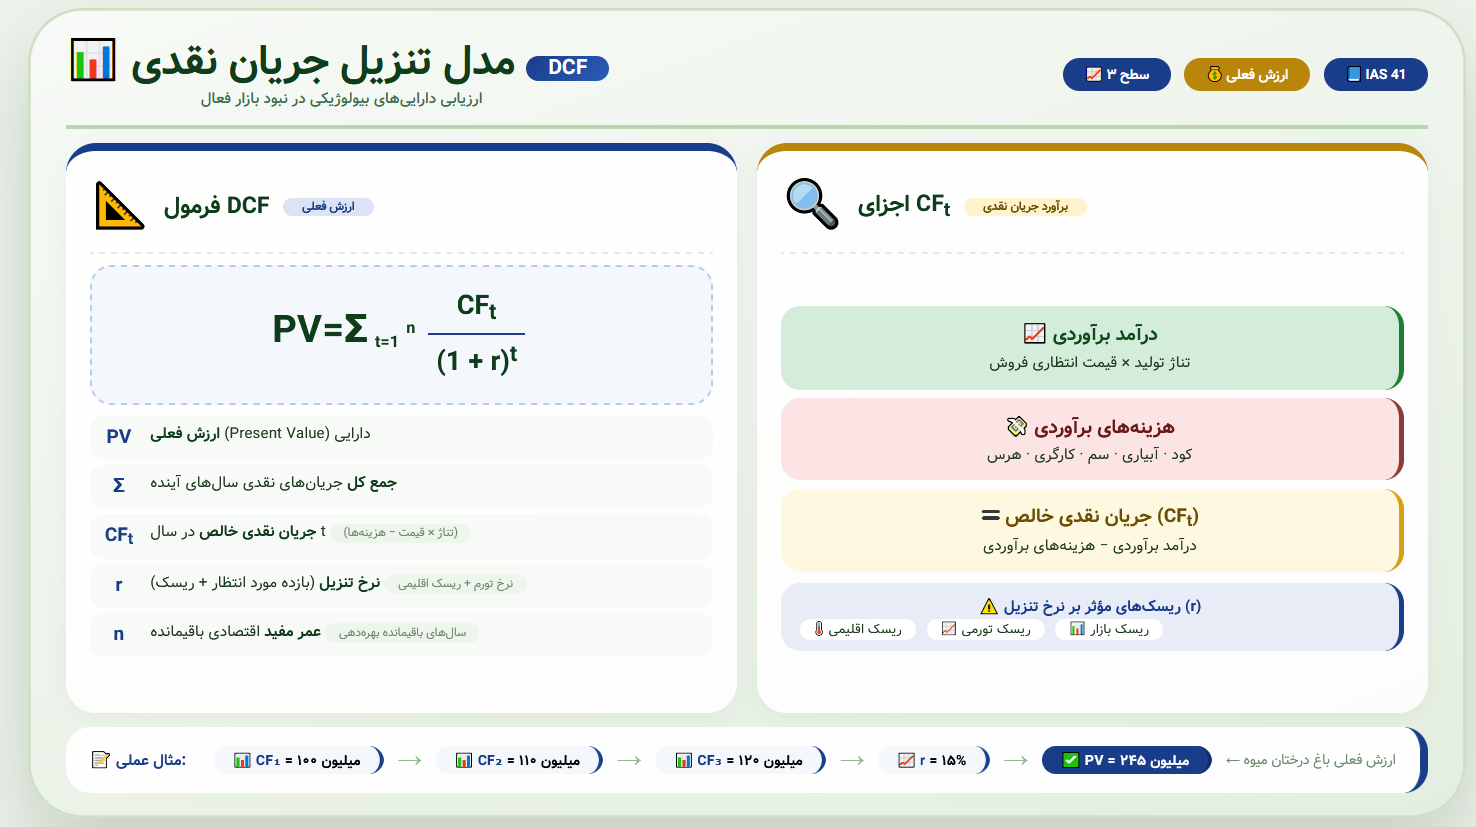
- CFt: جریان نقدی خالص برآوردی در سال t (پیشبینی تناژ تولید × قیمت انتظاری منهای هزینههای کود، آبیاری، سم، کارگری و هرس)
- r: نرخ تنزیل متناسب با بازده مورد انتظار و ریسکهای تورمی/اقلیمی
- n: عمر مفید اقتصادی باقیمانده درختان یا باغات
۳. مدل بهای تمامشده تاریخی (Cost Model)؛ چه زمانی مجاز است؟
استفاده از بهای تمامشده تاریخی (مخارج ایجاد منهای استهلاک انباشته و کاهش ارزش) تنها و تنها زمانی مجاز است که:
- در زمان شناخت اولیه، هیچ بازار فعالی برای دارایی وجود نداشته باشد و برآوردهای جایگزین ارزش منصفانه (مانند DCF) به شدت غیرقابل اتکا و حدسی باشند.
- به محض آنکه ارزش منصفانه چنین دارایی با قابلیت اتکای کافی قابل اندازهگیری شود، شرکت مکلف است از روش بهای تمامشده خارج شده و به مدل ارزش منصفانه بازگردد.
مقایسه تطبیقی استاندارد حسابداری ۲۶ ایران با استاندارد بینالمللی IAS 41
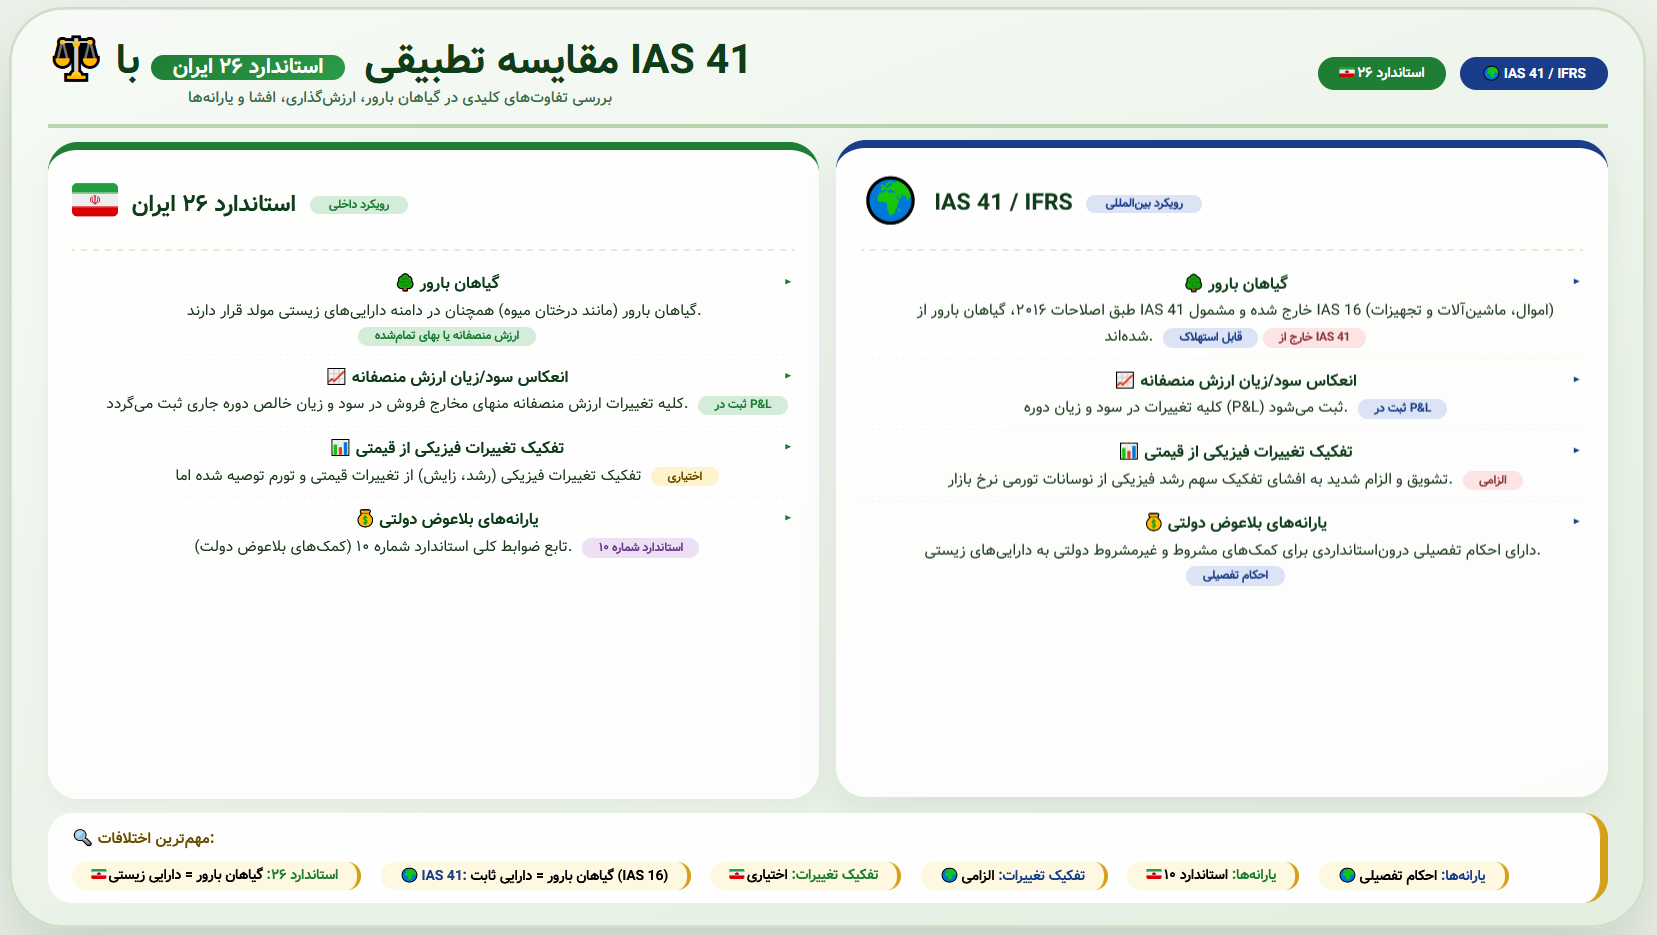
| محور مقایسه | استاندارد حسابداری ۲۶ ایران | استاندارد بینالمللی IAS 41 / اصلاحیه IAS 16 |
|---|---|---|
| گیاهان بارور (Bearer Plants) | گیاهان بارور (مانند درختان میوه) همچنان در دامنه داراییهای زیستی مولد قرار داشته و به ارزش منصفانه یا بهای تمامشده ارزیابی میشوند. | طبق اصلاحات ۲۰۱۶، گیاهان بارور از IAS 41 خارج شده و مشمول IAS 16 (اموال، ماشینآلات و تجهیزات) شدهاند و میتوان آنها را مستهلک کرد. |
| انعکاس سود/زیان ارزش منصفانه | کلیه تغییرات ارزش منصفانه منهای مخارج فروش در سود و زیان خالص دوره جاری ثبت میگردد. | کلیه تغییرات در سود و زیان دوره (P&L) ثبت میشود. |
| الزام به تفکیک تغییرات فیزیکی از قیمتی | تفکیک تغییرات فیزیکی (رشد، زایش) از تغییرات قیمتی تورم توصیه شده اما اختیاری است. | تشویق و الزام شدید افشای تفکیک سهم رشد فیزیکی از نوسانات تورمی نرخ بازار. |
| یارانههای بلاعوض دولتی | تابع ضوابط کلی استاندارد شماره ۱۰ (کمکهای بلاعوض دولت). | دارای احکام تفصیلی دروناستانداردی برای کمکهای مشروط و غیرمشروط دولتی به داراییهای زیستی. |
سناریوهای عملی و ثبتهای حسابداری در دفاتر (Case Studies)
برای شفاف شدن فرآیند حسابداری، ۵ سناریوی کلیدی زیر را با ارقام فرضی بررسی میکنیم:
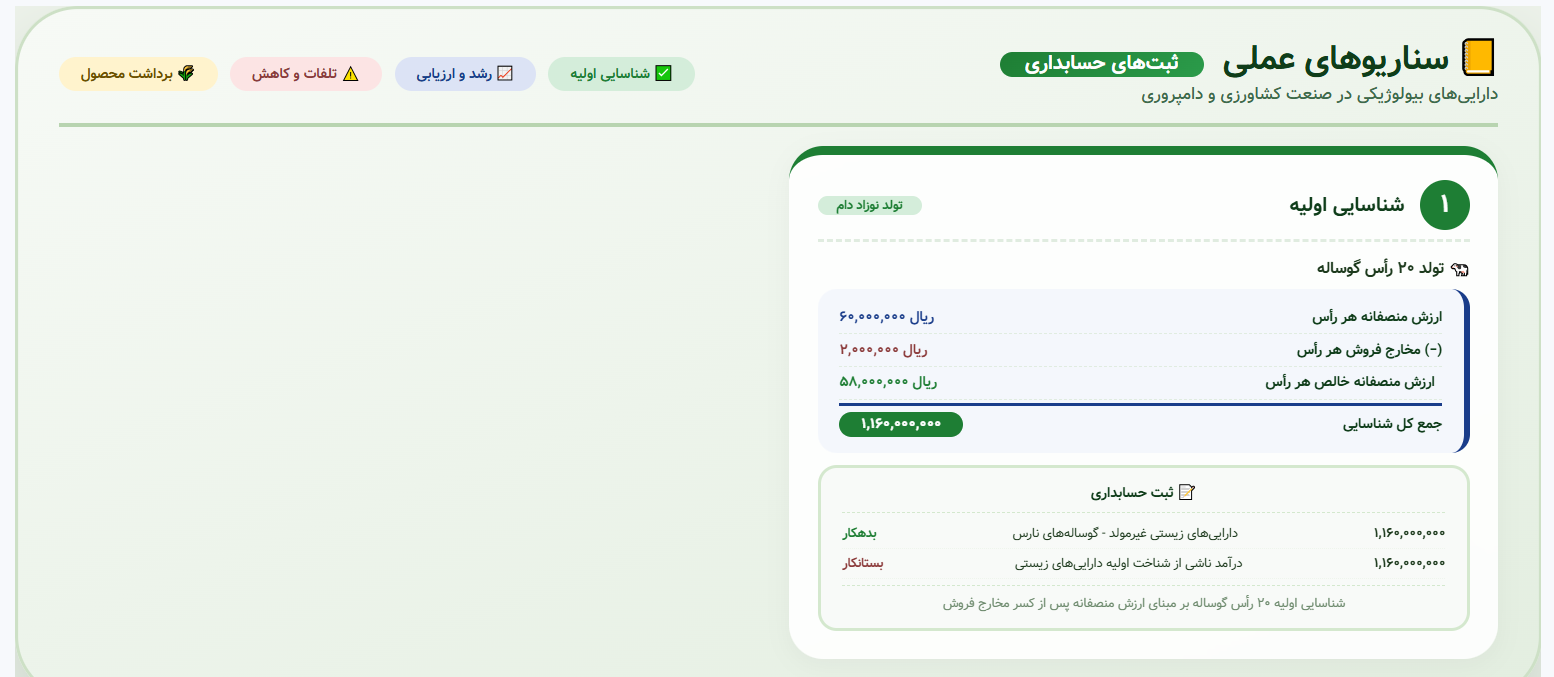
سناریوی ۱: شناسایی اولیه ناشی از تولد نوزاد دام
یک شرکت دامپروری شاهد تولد ۲۰ رأس گوساله نوزاد است. ارزش منصفانه هر گوساله در بازار دام محلی ۶۰ میلیون ریال و هزینه حمل و کمیسیون فروش هر رأس ۲ میلیون ریال برآورد میشود.
- ارزش منصفانه خالص هر رأس: ۵۸ میلیون ریال
- جمع کل شناسایی: ۱,۱۶۰,۰۰۰,۰۰۰ ریال
داراییهای زیستی غیرمولد – گوسالههای نارس (بدهکار) ۱,۱۶۰,۰۰۰,۰۰۰
درآمد ناشی از شناخت اولیه داراییهای زیستی (بستانکار) ۱,۱۶۰,۰۰۰,۰۰۰
(بابت شناسایی اولیه ۲۰ رأس گوساله متولدشده بر مبنای ارزش منصفانه پس از کسر مخارج فروش)
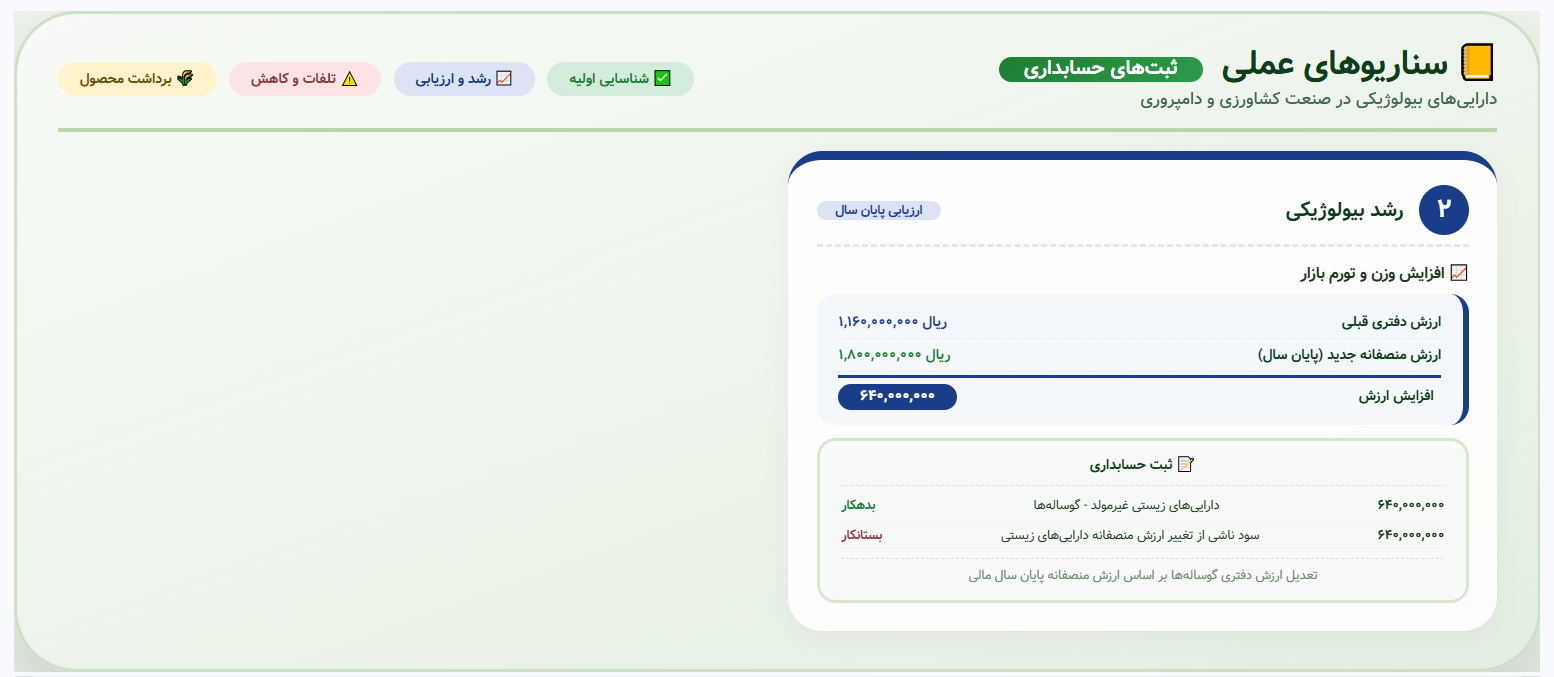
سناریوی ۲: رشد بیولوژیکی و ارزیابی پایان سال مالی
در پایان سال مالی، ارزش منصفانه منهای مخارج فروش این گوسالهها به دلیل رشد فیزیکی (افزایش وزن) و تورم بازار به ۱,۸۰۰ میلیون ریال میرسد. ارزش دفتری قبلی ۱,۱۶۰ میلیون ریال بوده است.
- افزایش ارزش منصفانه: ۶۴۰,۰۰۰,۰۰۰ ریال
داراییهای زیستی غیرمولد – گوسالهها (بدهکار) ۶۴۰,۰۰۰,۰۰۰
سود ناشی از تغییر ارزش منصفانه داراییهای زیستی (بستانکار) ۶۴۰,۰۰۰,۰۰۰
(بابت تعدیل و افزایش ارزش دفتری گوسالهها بر اساس ارزش منصفانه پایان سال مالی)
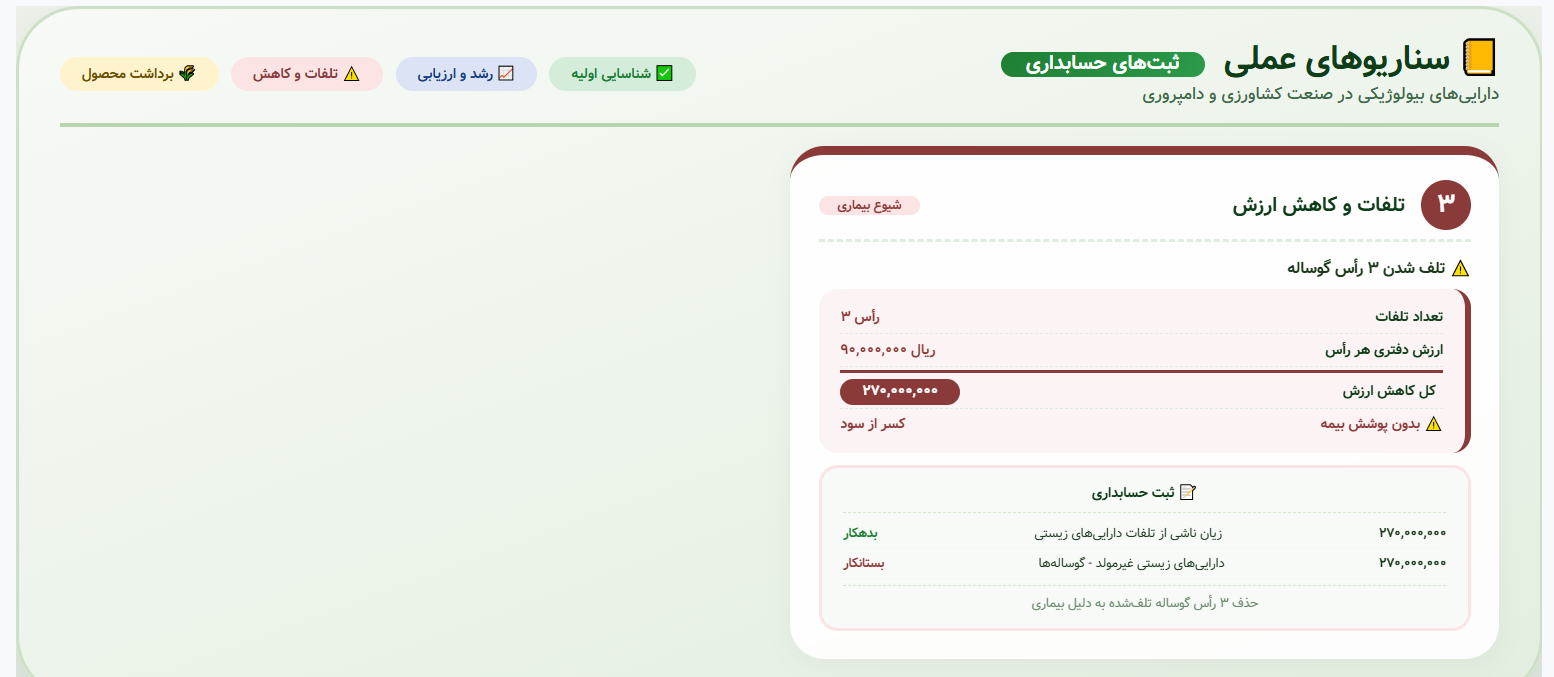
سناریوی ۳: تلفات دامی، آفات و کاهش دائمی ارزش دارایی
به دلیل شیوع بیماری، ۳ رأس از گوسالهها به ارزش دفتری ۲۷۰ میلیون ریال تلف میشوند. هیچ پوشش بیمهای وجود ندارد.
داراییهای زیستی غیرمولد – گوسالهها (بدهکار) ۶۴۰,۰۰۰,۰۰۰
سود ناشی از تغییر ارزش منصفانه داراییهای زیستی (بستانکار) ۶۴۰,۰۰۰,۰۰۰
(بابت تعدیل و افزایش ارزش دفتری گوسالهها بر اساس ارزش منصفانه پایان سال مالی)
سناریوی ۴: برداشت محصول و انتقال به انبار موجودی کالا
شرکت کشت و صنعت اقدام به برداشت ۵۰ تن پسته از باغات خود میکند. در لحظه چیدن، ارزش منصفانه منهای مخارج فروش این محصول در سر باغ معادل ۱۰,۰۰۰ میلیون ریال تعیین شده است.
موجودی کالای کشاورزی – پسته خام در انبار (بدهکار) ۱۰,۰۰۰,۰۰۰,۰۰۰
درآمد ناشی از برداشت محصول کشاورزی (بستانکار) ۱۰,۰۰۰,۰۰۰,۰۰۰
(بابت انتقال محصول برداشتشده به حساب موجودی انبار بر اساس ارزش منصفانه در نقطه برداشت)
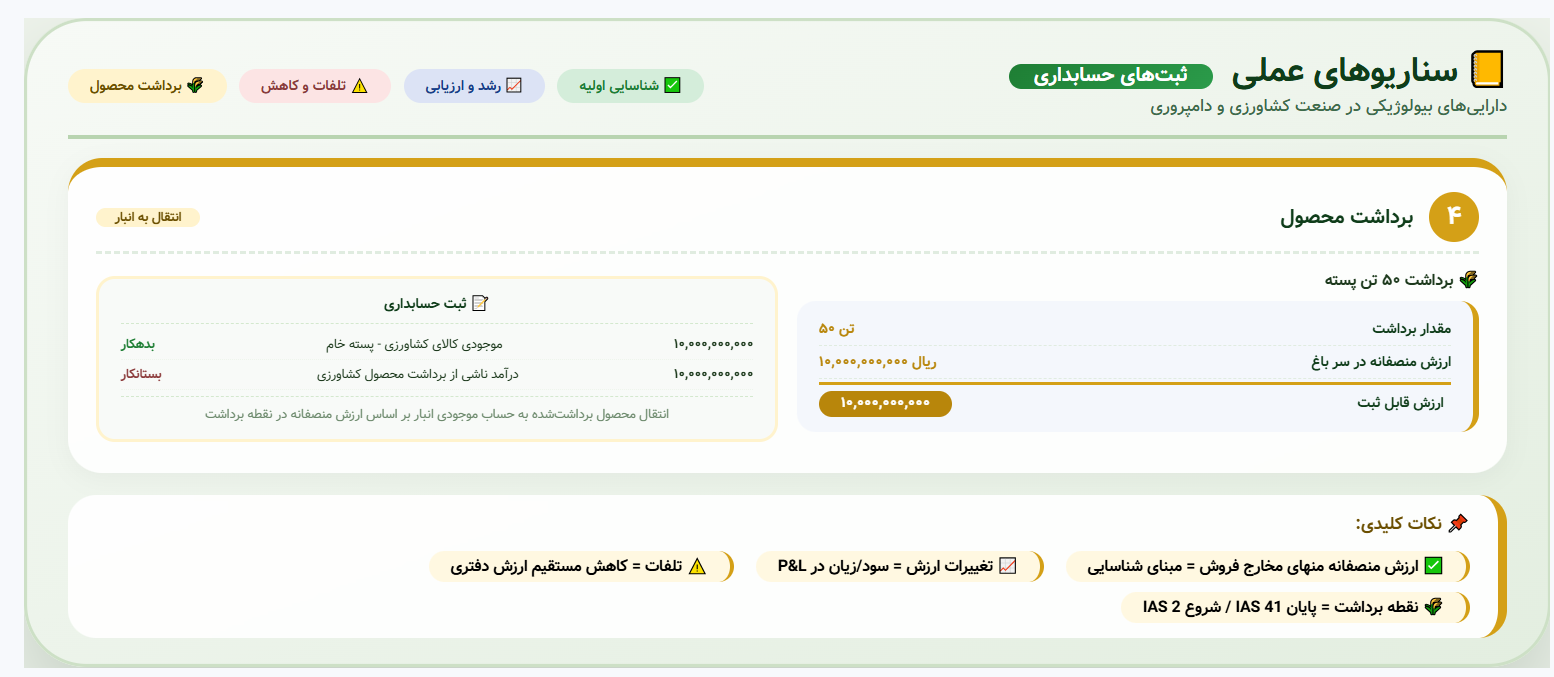
نکته کلیدی: از این لحظه به بعد، هرگونه هزینه بستهبندی، سورتینگ، فرآوری یا افت قیمت در انبار، مطابق با استاندارد حسابداری ۸ (موجودیها) به بهای تمامشده یا خالص ارزش بازیافتنی (NRV) ثبت و گزارش میشود.
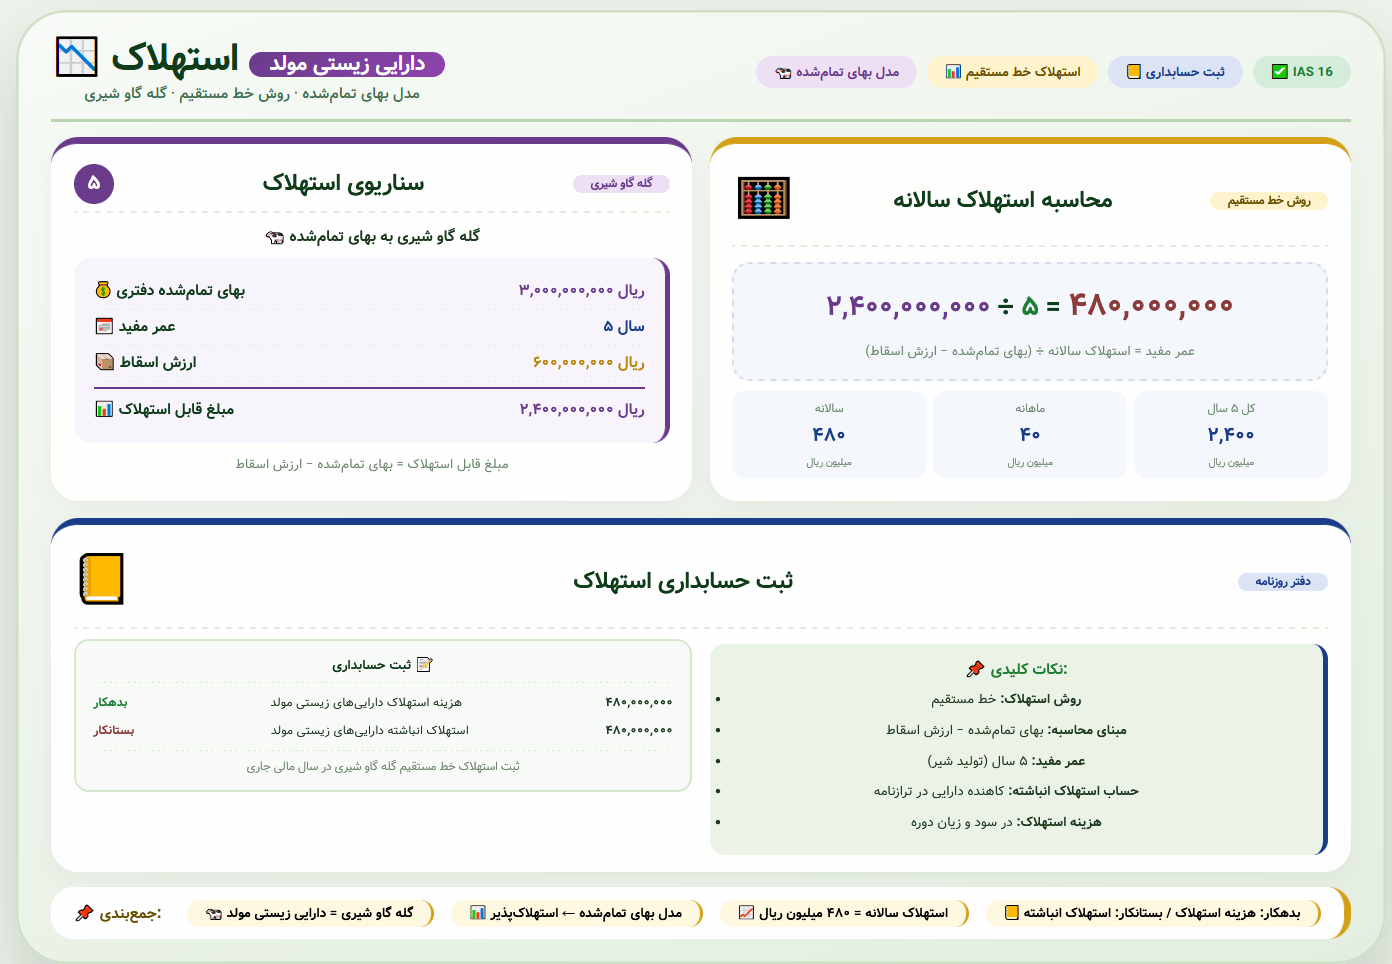
سناریوی ۵: استهلاک دارایی زیستی مولد (در صورت بهکارگیری مدل بهای تمامشده)
اگر شرکتی یک گله گاو شیری را به دلیل عدم دسترسی به ارزش منصفانه، به بهای تمامشده دفتری ۳,۰۰۰ میلیون ریال با عمر مفید ۵ سال و ارزش اسقاط ۶۰۰ میلیون ریال نگهداری کند:
- استهلاک سالانه: ۴۸۰,۰۰۰,۰۰۰ ریال
هزینه استهلاک داراییهای زیستی مولد (بدهکار) ۴۸۰,۰۰۰,۰۰۰
استهلاک انباشته داراییهای زیستی مولد (بستانکار) ۴۸۰,۰۰۰,۰۰۰
(بابت ثبت استهلاک خط مستقیم گله گاو شیری در سال مالی جاری)
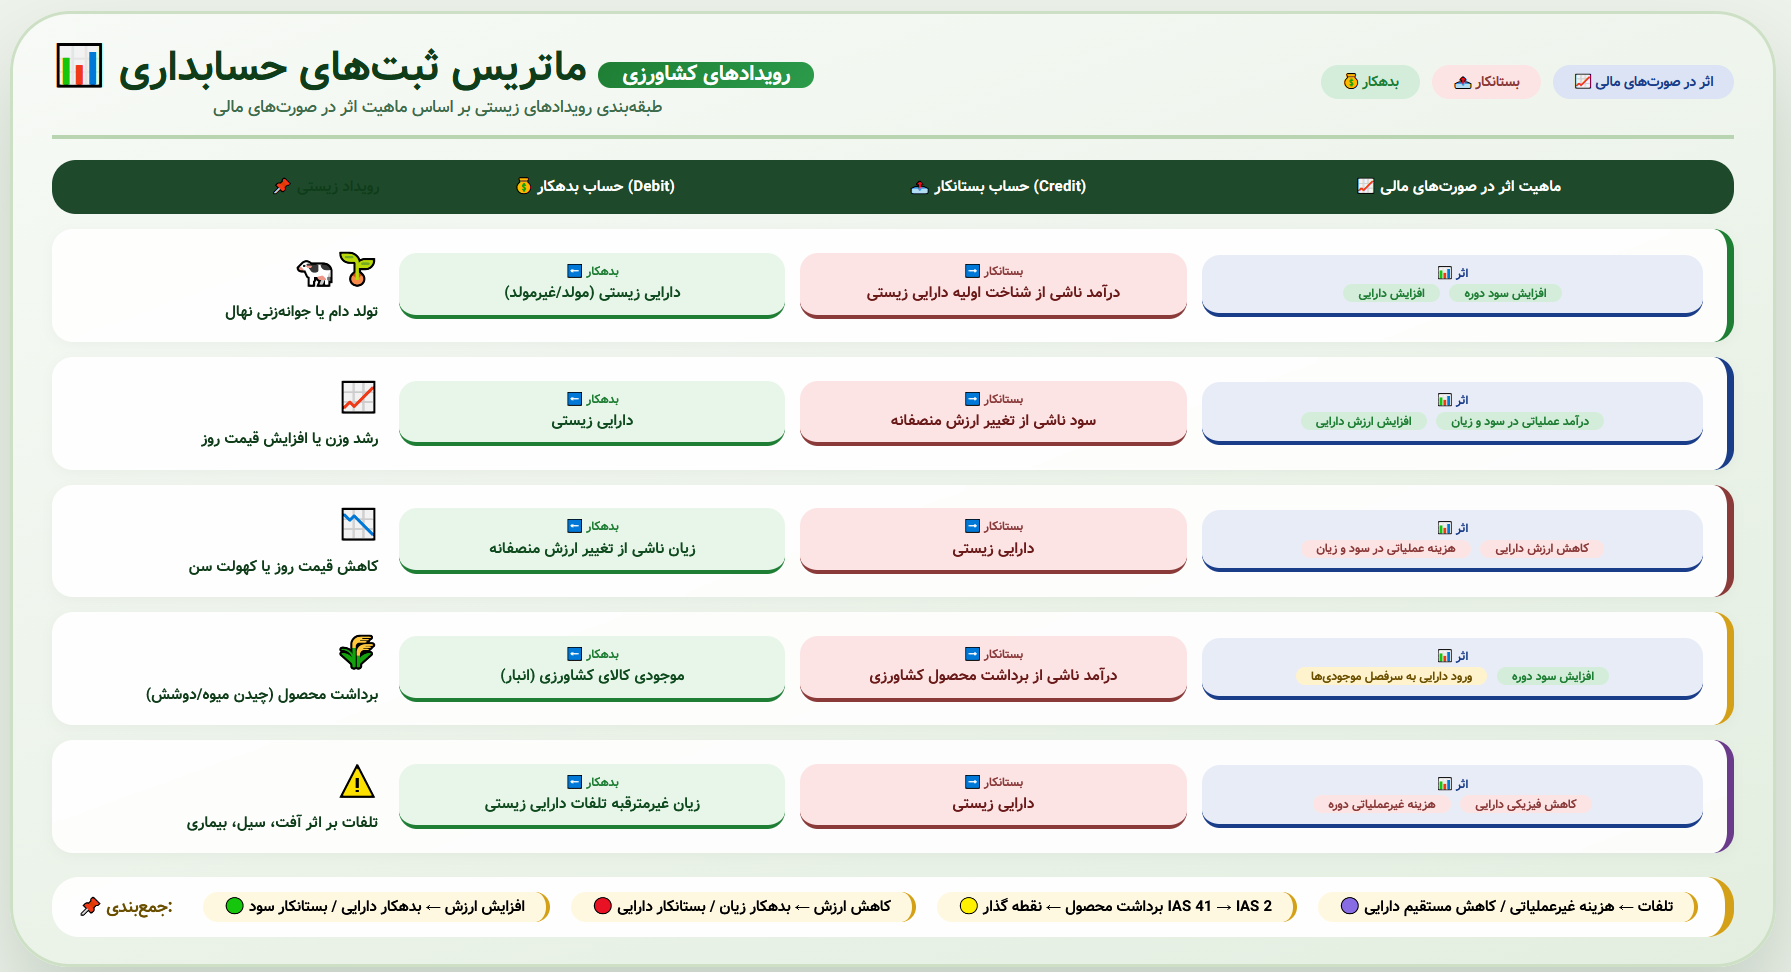
ماتریس ثبتهای حسابداری در رویدادهای گوناگون کشاورزی
جنبههای مالیاتی و حقوقی ارزیابی داراییهای کشاورزی در ایران
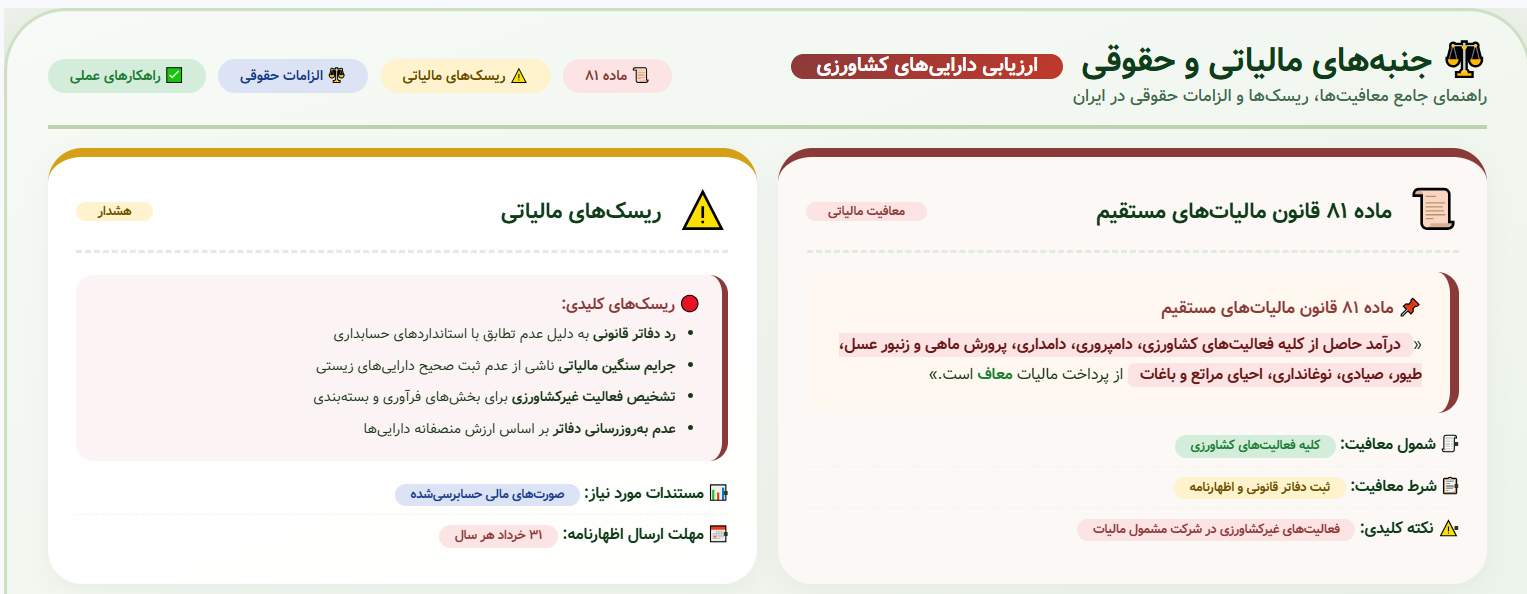
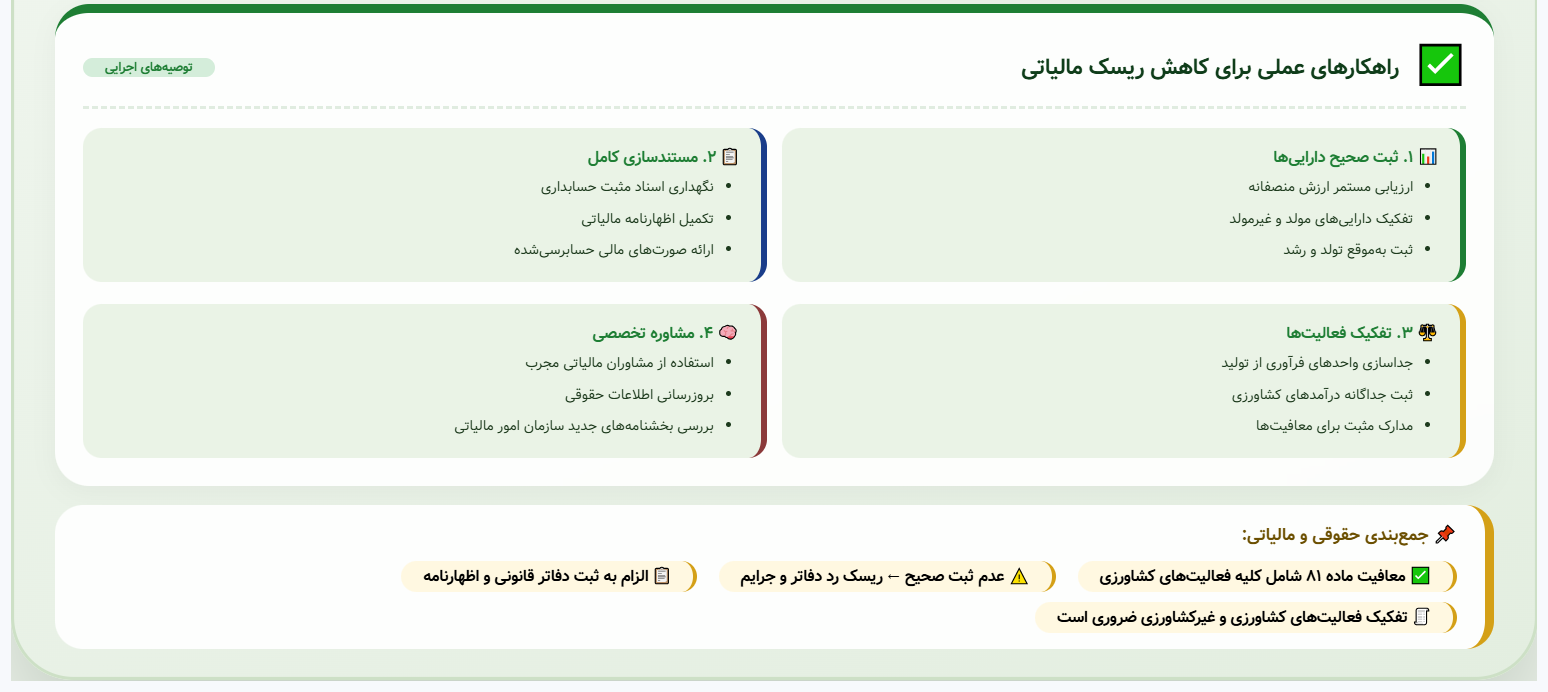
مدیریت مالی در شرکتهای کشت و صنعت ایران بدون تسلط بر قوانین مالیاتی، با ریسک رد دفاتر و جرایم سنگین روبهرو خواهد شد:
۱. برخورد ممیزان با سودهای شناساییشده ناشی از ارزش منصفانه
- سود تحققنیافته (Unrealized Gain): در ارزیابی سالانه بر مبنای ارزش منصفانه، سودی شناسایی میشود که هنوز فروش نقدی بابت آن رخ نداده است.
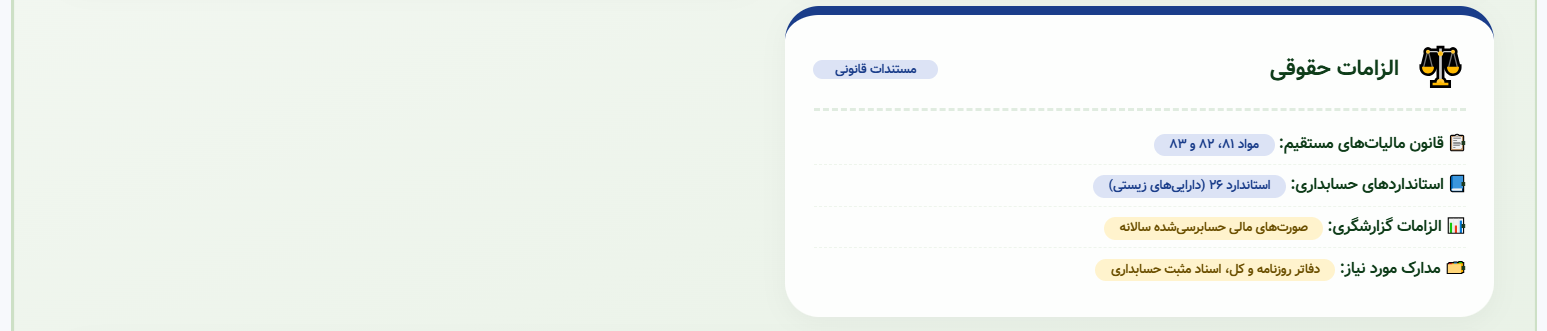
- از آنجا که اصل فعالیت کشاورزی مشمول معافیت موضوع ماده ۸۱ است، این سود نیز در دایره درآمد فعالیت معاف قرار میگیرد؛ اما استفاده از هرگونه معافیت و نرخ صفر مالیاتی طبق ماده ۱۴۶ مکرر ق.م.م، منوط به تسلیم اظهارنامه مالیاتی، ارائه ترازنامه و حساب سود و زیان و تحریر به موقع دفاتر قانونی است.
۲. مستندسازی ارزیابی جهت دفاع در هیئتهای حل اختلاف مالیاتی
برای جلوگیری از رد ارزشگذاری منصفانه توسط ممیز، واحد مالی باید مستندات زیر را پیوست اسناد کند:
- صورتجلسه کارشناسی ارزیابی با امضای کارشناس رسمی دادگستری (در موارد عمده).
- پرینت رسمی استعلام قیمت از میادین رسمی دام و طیور یا بورس کالا در تاریخ ۲۹ اسفند سال مالی.
- صورتجلسه پلاککوبی، میکروچیپگذاری و پایش فیزیکی تعداد رأس دام با حضور حسابرسان داخلی.
۳. تجدید ارزیابی داراییهای زیستی در شرکتهای بورسی
شرکتهای سهامی عام زراعی و دامپروری حاضر در بازار بورس و فرابورس ایران میتوانند با استفاده از قانون تجدید ارزیابی داراییها، داراییهای زیستی مولد خود را تجدید ارزیابی کرده و مازاد تجدید ارزیابی را با رعایت معافیتهای مالیاتی مربوطه به سرفصل حقوق مالکانه (سرمایه) منتقل نمایند که موجب اصلاح ساختار مالی و تسهیل اخذ تسهیلات بانکی میشود.
چالشهای ارزیابی داراییهای زیستی در اقتصاد ایران و راهکارها

۱. فقدان بازار فعال و شفاف
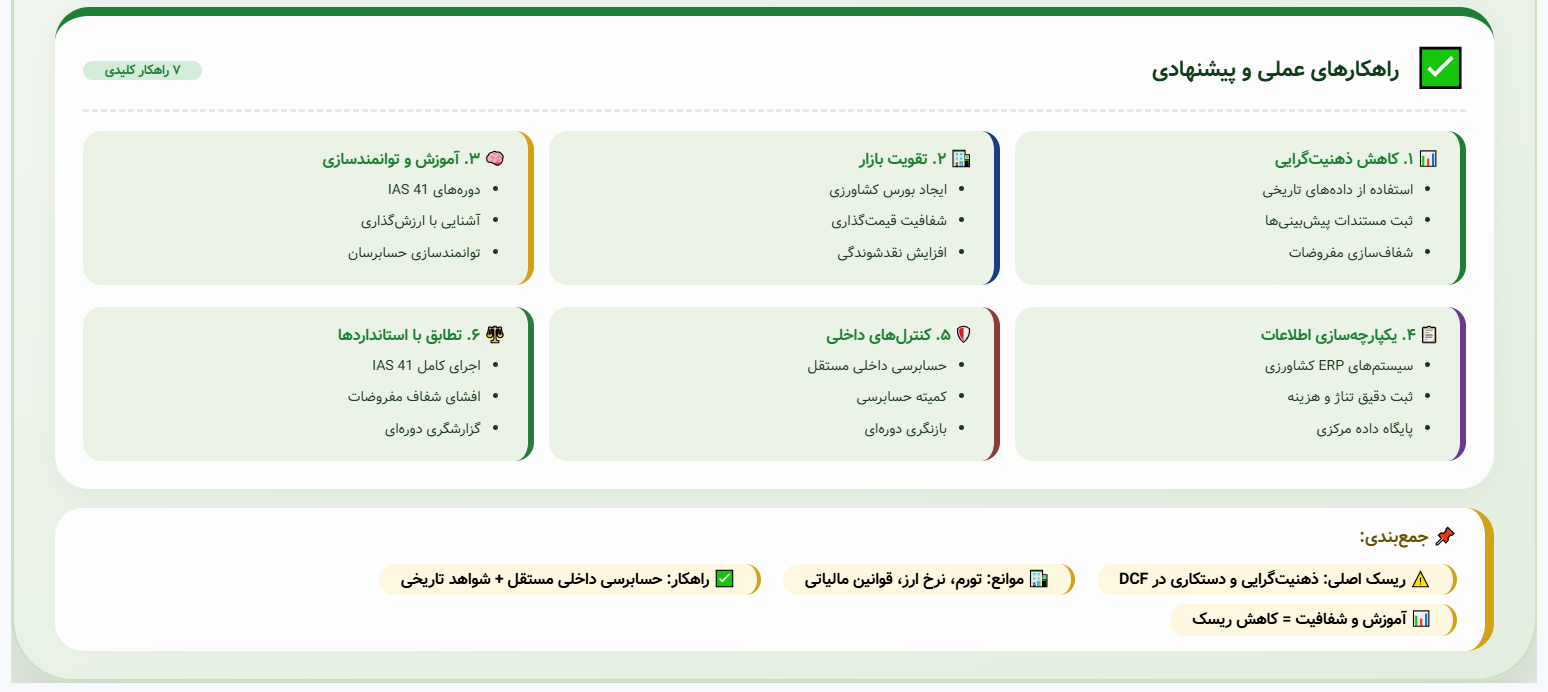
در ایران، بازارهای کالایی متشکل برای داراییهای تخصصی (مانند نهالهای خاص پیوندی یا نژادهای خاص گاو شیری پربازده) محدود هستند. در این شرایط، تکیه بر قیمتهای واسطهگری دلالان محلی ریسک تحریف اطلاعات مالی را افزایش میدهد.
۲. اثر تورم افسارگسیخته
استفاده از بهای تمامشده تاریخی در شرایط تورمی ایران، ارزش داراییهای زیستی را تا دهها برابر کمتر از ارزش واقعی نشان میدهد (تضعیف نسبتهای مالی و ارزش سهام شرکت). بنابراین، حرکت به سمت پیادهسازی مدل ارزش منصفانه برای نمایش وضعیت واقعی ضروری است.
۳. ریسکهای اقلیمی و عدم قطعیت زیستی
خشکسالیهای پیاپی، شوری منابع آب زیرزمینی، سرمازدگی دیررس بهاره و بیماریهای همهگیر دامی باعث میشوند که تخمین عمر اقتصادی باغات و نرخ مرگومیر گلهها دشوار گردد. حسابداران باید در مدلهای DCF، نرخ تنزیل تعدیلشده با ریسک اقلیمی (Risk-Adjusted Discount Rate) را لحاظ کنند.
۴. چکلیست پیشگیری از خطاهای رایج ارزیابی:
- [ ] عدم سرمایهای کردن هزینههای نگهداری (علوفه، دارو، کارگری) پس از رسیدن دارایی مولد به مرحله بازدهی اقتصادی.
- [ ] کسر دقیق هزینههای حملونقل و عوارض میدان از قیمت ناخالص روز.
- [ ] انطباق مستمر شمارشهای عینی فصلی با سیستمهای نرمافزاری انبار و دامپروری.
- [ ] تعیین نرخ تنزیل مبتنی بر واقعیتهای تورمی و نرخ بهره واقعی اقتصاد کشور.
الزامات افشا در یادداشتهای توضیحی صورتهای مالی
برای انطباق با استانداردهای حسابرسی، شرکتهای فعال در کشاورزی و دامپروری موظف به افشای موارد زیر در یادداشتهای همراه صورتهای مالی هستند:
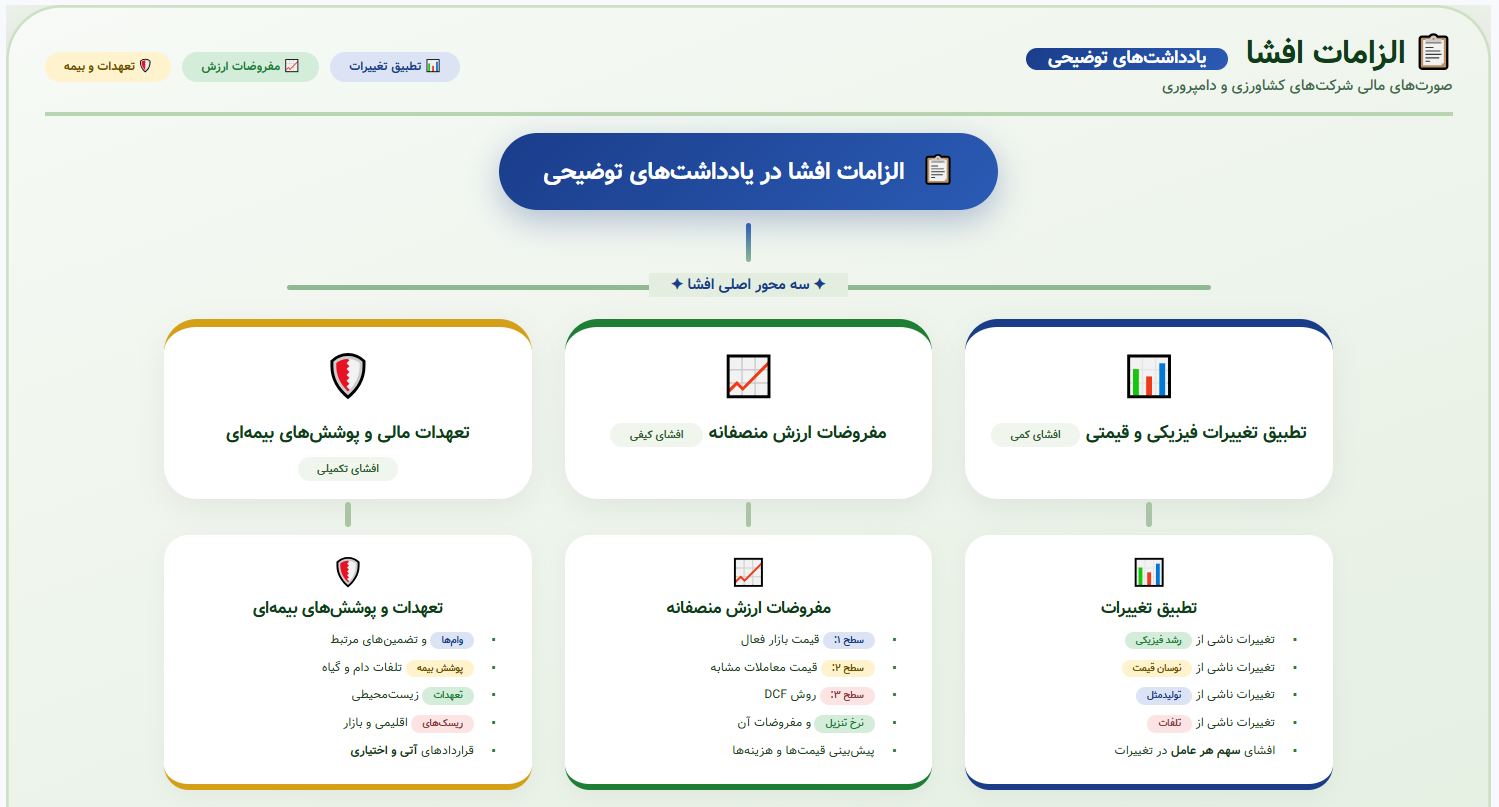

- صورت تطبیق گردش ارزش دفتری داراییها: ارائه جدول کاملی از مانده اول دوره، اضافات ناشی از خرید، تولد/جوانهزنی، کاهش ناشی از فروش، تلفات، کاهش یا افزایش ارزش منصفانه و مانده پایان دوره.
- تفکیک سود فیزیکی از قیمتی: گزارشگری شفاف اینکه چه میزان از سود شناساییشده ناشی از رشد طبیعی و تکثیر (تغییرات فیزیکی) و چه میزان ناشی از تورم و افزایش قیمت بازار (تغییرات قیمتی) بوده است.
- افشای مفروضات ارزیابی: ذکر صریح روشهای ارزیابی، مدلهای DCF، نرخ تنزیل انتخابی و افق زمانی پیشبینی.
- تعهدات و وثایق: ارزش داراییهای زیستی که در رهن بانکها برای اخذ تسهیلات قرار دارند و وضعیت پوشش بیمهای صندوق بیمه کشاورزی.
پرسشهای متداول (FAQ)
آیا زمین کشاورزی یک دارایی بیولوژیکی محسوب میشود؟
خیر. زمین دارای حیات و دگرگونی زیستی نیست؛ بنابراین تحت شمول استاندارد حسابداری شماره ۱۱ (داراییهای ثابت مشهود) قرار دارد، مستهلک نمیشود و به بهای تمامشده یا تجدید ارزیابی گزارش میگردد.
در صورت نبود قیمت بازار، بهترین روش ارزشگذاری درختان میوه چیست؟
بهترین روش، مدل تنزیل جریانهای نقدی آتی (DCF) است که در آن، ارزش فعلی درآمدهای حاصل از فروش پیشبینیشده میوه تا پایان عمر اقتصادی درخت، منهای کلیه مخارج نگهداری سالانه، با یک نرخ تنزیل منطقی محاسبه میشود.
سود حاصل از افزایش ارزش منصفانه دامهای مولد در کدام بخش صورت سود و زیان ثبت میشود؟
این سود به عنوان درآمد عملیاتی ناشی از تغییر ارزش منصفانه داراییهای زیستی مستقیماً در متن صورت سود و زیان دوره جاری (قبل از سود عملیاتی) شناسایی میشود.
تفاوت اساسی دارایی زیستی مولد و غیرمولد در نحوه استهلاکگیری چیست؟
داراییهای غیرمولد هرگز مستهلک نمیشوند. داراییهای مولد نیز در صورتی که به روش ارزش منصفانه ثبت شوند، مستهلک نمیگردند (چون تغییرات ارزش هر سال ثبت میشود)؛ اما اگر طبق روش بهای تمامشده نگهداری شوند، در طول عمر باردهی مستهلک خواهند شد.
آیا مخارج خوراک و داروی دام در دوران رشد سرمایهای میشود یا هزینهای؟
مخارج نگهداری و تغذیه دامها تا پیش از رسیدن به بلوغ یا زایش اول، به بهای تمامشده دارایی زیستی در جریان رشد اضافه (سرمایهای) میشود؛ اما پس از ورود دام به مرحله بهرهبرداری اقتصادی، کلیه مخارج به حساب هزینه جاری دوره منظور میگردد.
جمعبندی و نتیجهگیری
ارزیابی داراییهای بیولوژیکی در صنعت کشاورزی نیازمند پیوند دقیق میان استانداردهای مالی (استاندارد ۲۶ و IAS 41)، شناخت دقیق فرآیندهای زیستی و تحولات بازار فیزیکی است. بهکارگیری مدل ارزش منصفانه منهای مخارج فروش، اطلاعاتی شفاف، بهروز و قابل اتکا در اختیار مدیران، سهامداران و سیستم بانکی قرار میدهد.
برای دستیابی به بالاترین سطح انضباط مالی و بهرهمندی ایمن از معافیتهای موضوع ماده ۸۱ مالیاتی، شرکتهای فعال در حوزه کشاورزی و دامپروری باید:
- رویههای قیمتگذاری مستند و گزارشهای کارشناسی را به صورت دورهای بایگانی کنند.
- کنترلهای داخلی و پایش فیزیکی مستمر را برای شناسایی به موقع تلفات و زایشها مستقر سازند.
- در یادداشتهای توضیحی، سهم عوامل فیزیکی را از نوسانات تورمی بازار تفکیک نمایند.